


단기 예치 투자금 어디에? 파킹통장(CMA), 연금저축, 모햇 분석
2026-10-15
어제 -10%, 오늘 +17.9%
2026년 7월 국내 증시를 한 문장으로 줄이면 이렇습니다.
*2026년 7월 28일 코스피가 하루 만에 10.84% 빠지며 6,023선으로 내려앉았습니다. 다음 날은 5.98% 추가 하락해 5,663으로 마감했고, 코스피와 코스닥에서 이틀 연속 서킷브레이커가 발동됐습니다. 시장 역사상 처음 있는 일이었죠. 그런데 7월 31일, 코스피는 사상 최대 상승률인 17.91%를 기록하며 6,595로 껑충 뛰어 올랐습니다. 같은 날 국내 반도체주 대장인 SK하이닉스는 17년 만에 상한가를 기록했습니다.
해외에서는 지금 "코스피가 암호화폐에 가깝게 거래되고 있다"는 평가가 나왔습니다.
현재 주식시장의 변동성, 현재 주식을 하는 건 투자일까요, 게임일까요?
현재 많은 사람들은 극심한 변동성 장세에 리스크를 낮추기 위해 돌아서고 있습니다.
이럴 때 파킹통장, CMA통장, 연금저축 등 어디에 투자하는 것이 좋을까요?
*출처: 시사저널, 2026.8.2 「"나 떨고 있니"…8월 증시, 내리면 5150p 오르면 8000p 예상」
더스쿠프 2026.08.01 폭락과 급등 위험한 반복…'롤러코스피' 8월에도 날뛸까 [주간 증시해설서]
극심한 변동성, 돌아서고 있는 투자자들
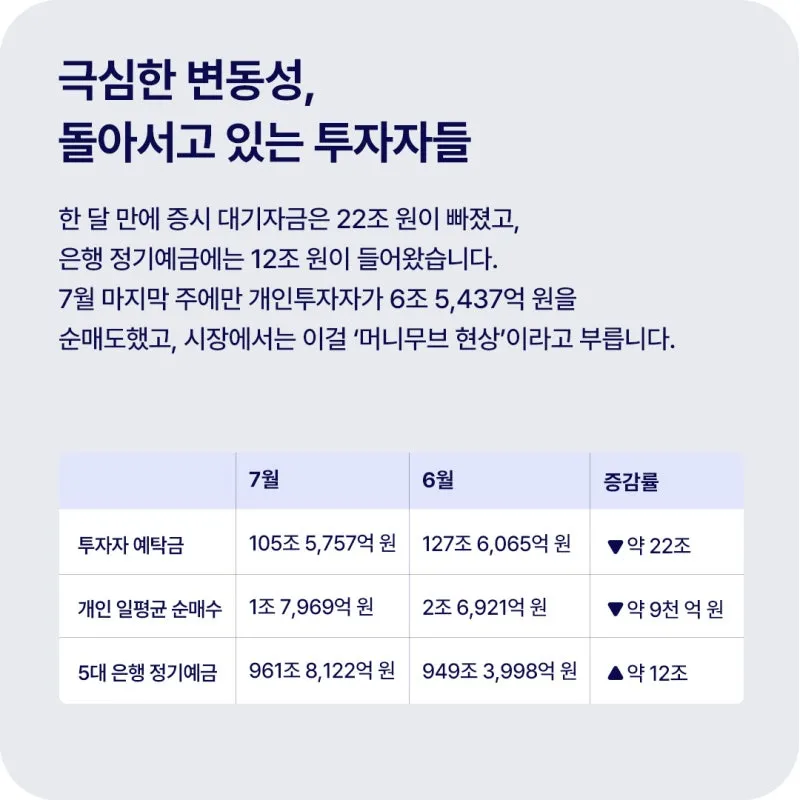
|
구분 |
7월 |
6월 |
증감률 |
|
투자자 예탁금 |
105조 5,757억 원 |
127조 6,065억 원 |
▼ 약 22조 |
|
개인 일평균 순매수 |
1조 7,969억 원 |
2조 6,921억 원 |
▼약 9천 억 원 |
|
5대 은행 정기예금 |
961조 8,122억 원 |
949조 3,998억 원 |
▲ 약 12조 |
출처: 뉴스핌 2026.07.13「증시 떠나는 대기자금…코스피 변동성에 예금으로 '역머니무브'」
한 달 만에 증시 대기자금은 22조 원이 빠졌고, 은행 정기예금에는 12조 원이 들어왔습니다.
7월 마지막 주에만 개인투자자가 6조 5,437억 원을 순매도했고,
시장에서는 이걸 ‘머니무브 현상’이라고 부릅니다.
여기에 한국은행이 7월 16일 기준금리를 2.50%에서 2.75%로 인상했습니다.
3년 6개월 만의 인상이죠. 예금 금리가 오르니 안전자산으로 옮길 이유가 하나 더 생긴 셈입니다.
문제는 '투자 자금을 뺀 다음'입니다.
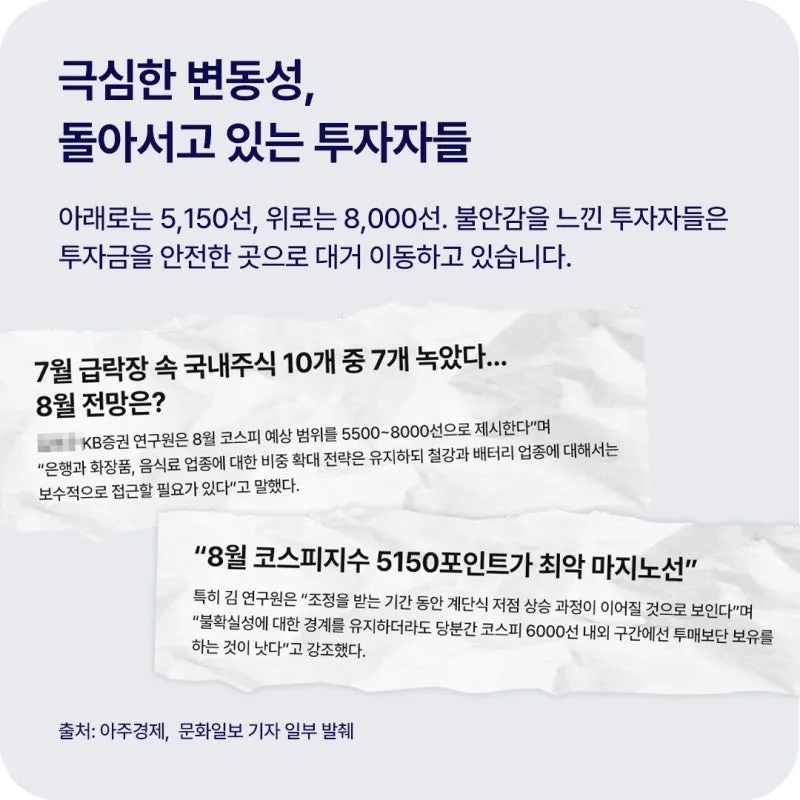
증권가의 8월 코스피 전망을 보셨나요? 아래로는 5,150선, 위로는 8,000선.
불안감을 느낀 투자자들은 투자금을 안전한 곳으로 대거 이동하고 있습니다.
현재 이러한 증시에서 한 발 물러나 현금화하는 건 합리적인 판단입니다.
어쩌면 당연한 것이죠.
하지만 진짜 고민은 그다음에 시작됩니다.
내 단기 예치 투자금 어디에 넣을까?
파킹통장에 넣자니 세금 떼고 나면 남는 게 없고, 연금저축에 넣자니 장기간 묶이고,
다시 주식에 넣자니 스트레스 받게 했던 극심한 롤러코스터를 또 타야 합니다.
오늘은 단기 예치 자금을 어디에 넣을지 고민하시는 분들을 위해 현재 가장 많이 찾는 2가지 대안,
파킹통장(CMA)과 연금저축펀드, 그리고 최근 핫한 재생에너지 투자 '모햇'을 함께 분석해 보겠습니다.
1. 파킹통장 (CMA통장)
현재 투자금을 빼서 단기 예치 자금을 가장 많이 하는 곳이 아닐까 싶습니다.
현재 2026년 8월 기준, 주요 증권사 CMA 통장 금리는 대체로 연 2%대 후반~3%대 초반,
우대 조건을 모두 채우면 3%대 중반까지도 나옵니다.
기준금리 인상분이 반영되면서 작년보다는 확실히 올랐습니다.
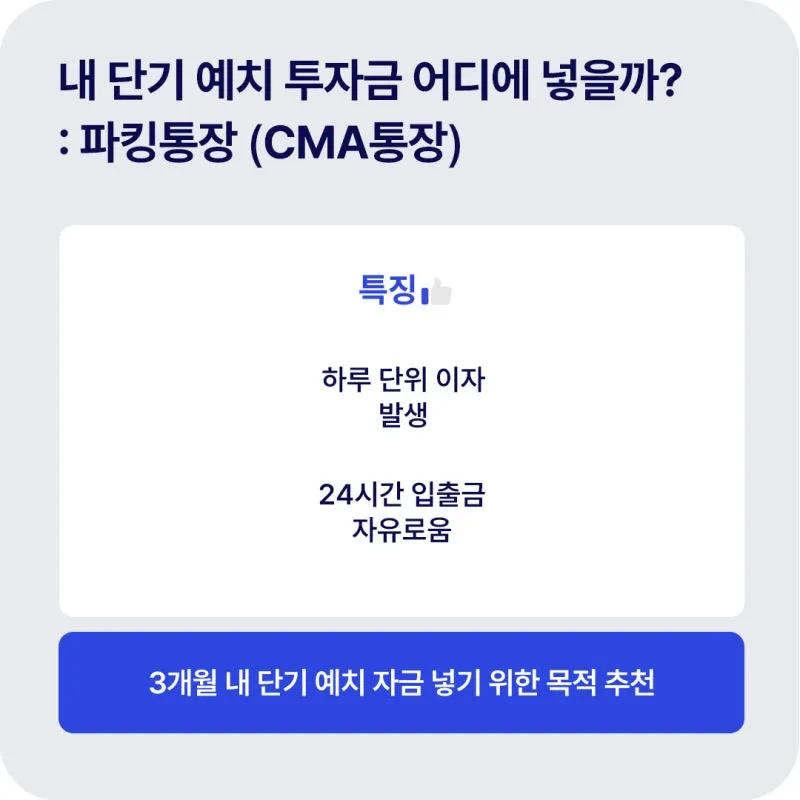
하루 단위 이자가 나오고, 24시간 입출금이 자유롭습니다.
언제든 다시 증시로 자금을 사용할 수 있어 단기 예치 자금으로 가장 많이 이용합니다.
정리하자면 3개월 내 단기 예치 자금을 넣기 위한 목적으로 추천드리며,
6개월, 1년 이상으로 길어진다면 이야기는 달라집니다.
2. 연금저축펀드
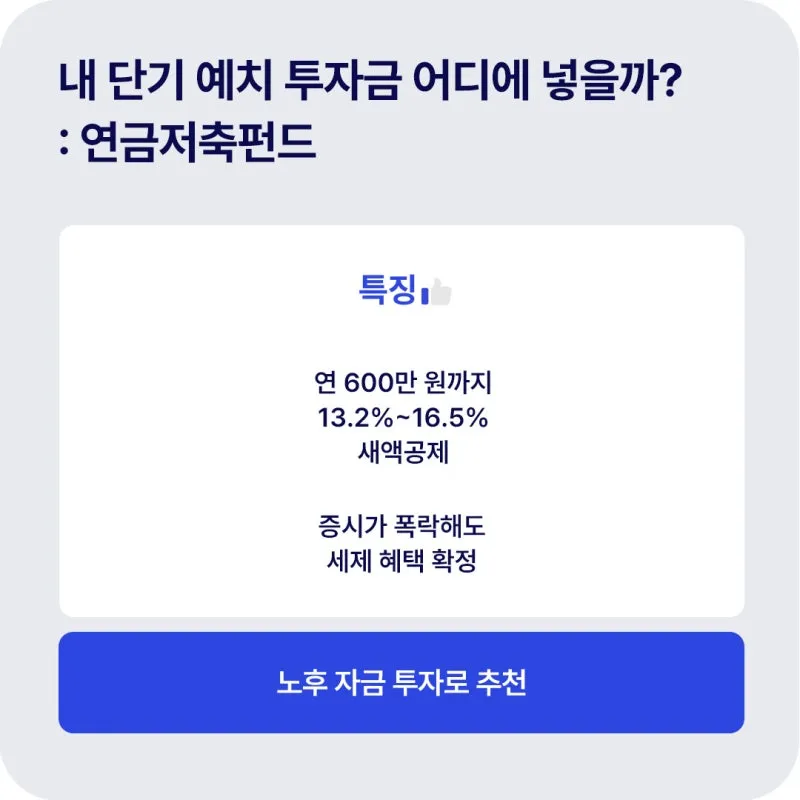
작년 한 해 평균 수익률 29.3%를 기록하면서, 많은 분들이 연금저축펀드를 가입하셨습니다.
연 최대 600만 원까지 납입하면 13.2~16.5%의 세금을 돌려받는 장점이 있죠.
주식시장이 폭락해도 세금 혜택은 확정적으로 받을 수 있죠.
연금펀드는 펀드상품이기 때문에 코스피가 폭락하면 내 연금도 같이 깎일 수 있어 주의해야 합니다.
노후 자금 용도로 추천드리며, 주식 시장의 변동성을 잘 살펴보시고 가입하는 것을 추천합니다.
3. 재생에너지 투자 ‘모햇’
대부분의 투자자들이 겪는 문제는 바로 '짧게 돈을 굴려둘 곳이 없다'는 점입니다.
그래서 짧게 돈을 굴릴 수 있는 재생에너지 투자 플랫폼 '모햇'을 소개해드립니다.
복잡한 주식 차트 대신, 현실의 실물 자산에 투자해 정기적인 현금흐름을 만드는 방법입니다.
새로운 투자처를 찾거나, 예적금 또는 연금 대신 투자할만한 곳을 찾으셨던 분들이라면 이미 알고 계실텐데요.
모햇은 H에너지가 2020년 출시한 재생에너지 투자 플랫폼입니다.
재생에너지 플랫폼 모햇 구조
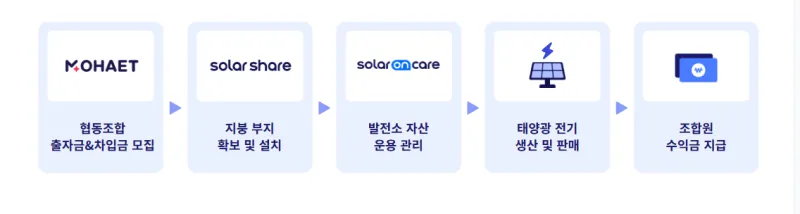
조합원으로 참여해 출자금 또는 차입금을 납입합니다.
조달된 돈으로 전국의 공장·창고 지붕에 태양광 발전소를 짓습니다.
생산된 전기를 한국전력 발전 자회사에 장기 고정가격(PPA)으로 판매합니다.
여기서 나온 전력 판매 수익을 매월 이자 형태로 조합원에게 지급합니다.
여기서 현재 증시와 다른 점은 바로 코스피가 -10%이든 +17.9%든, 지붕 위 패널은 똑같이 전기를 만들고 똑같은 가격에 팔립니다.
수익의 출처가 주가가 아니라 발전량과 전력 판매 계약이기 때문입니다.
참고로 올여름 최대전력수요는 94GW를 넘어서며 전력예비율이 10%까지 떨어졌습니다.
현재 모햇 규모 (2026년 8월 기준)
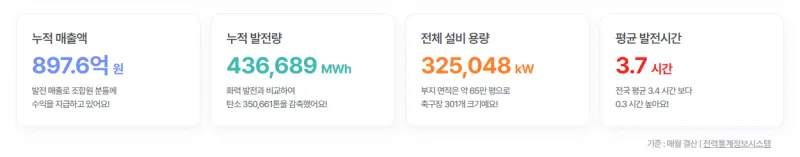
누적 투자금 5,200억 원 돌파
누적 가입자 수 24만 명 돌파
전국 2,595곳 / 325MW 지붕 태양광 발전소 보유
누적 발전량 약 43만 MWh, 누적 발전 매출 897억 원
재무·운영 정보 등 매월 투명한 결산 공시
운영사 H에너지, 2025년 동탑산업훈장 수상\
지금 모햇을 추천하는 이유 3가지
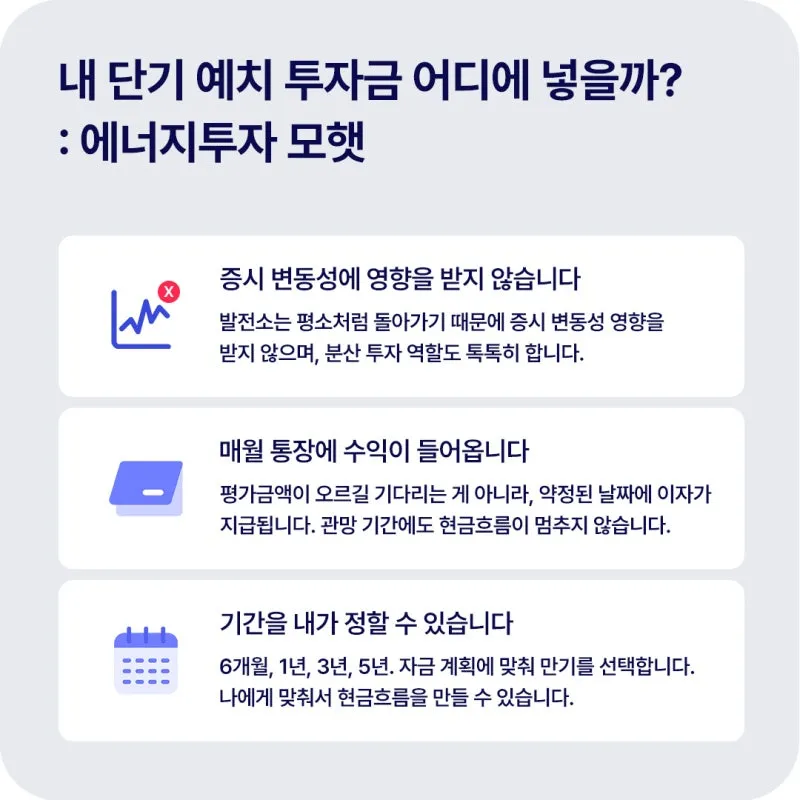
증시 변동성 영향을 받지 않습니다.
서킷브레이커가 발동돼도 발전소는 평소처럼 돌아갑니다.
투자 포트폴리오에서 주식과 함께 움직이지 않는 자산 한 칸의 역할입니다.
분산투자 역할도 톡톡히 할 수 있죠.
2. 매월 통장에 수익이 들어옵니다.
평가금액이 오르길 기다리는 게 아니라, 약정된 날짜에 이자가 지급됩니다.
관망 기간에도 현금흐름이 멈추지 않습니다.
3. 기간을 내가 정합니다.
6개월, 1년, 3년, 5년. 자금 계획에 맞춰 만기를 선택합니다.
오로지 나에게 맞춰서 단기 예치 자금을 옮겨 현금흐름을 만들 수 있습니다.
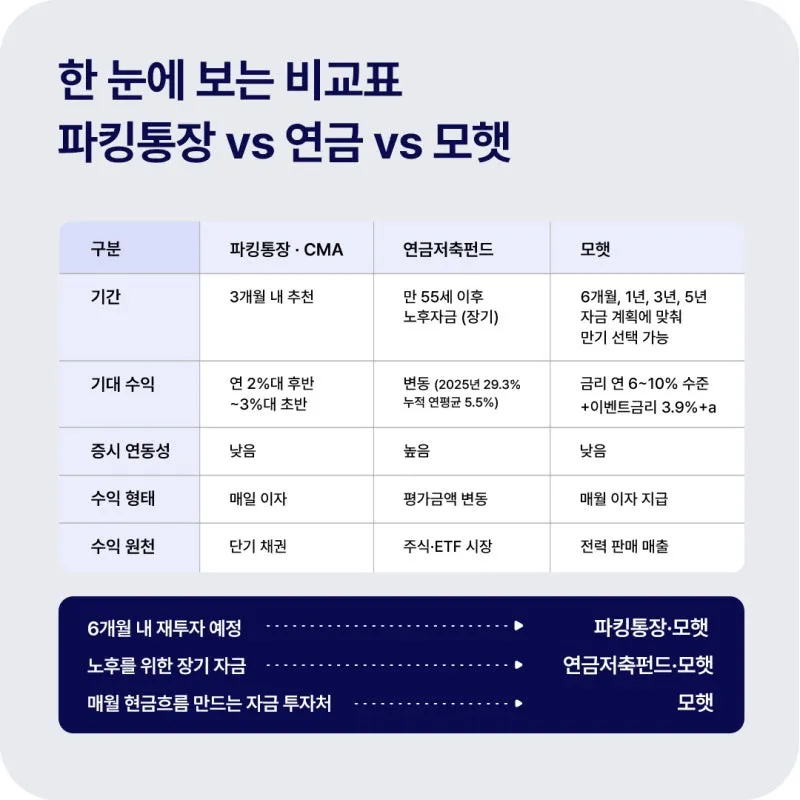
3. 한 눈에 보는 파킹통장, 연금,모햇 분석표
|
구분 |
파킹통장 · CMA |
연금저축펀드 |
모햇 |
|
기간 |
3개월 내 추천 |
만 55세 이후 노후자금 (장기) |
6개월부터 1년, 3년, 5년 자금 계획에 맞춰 만기 선택 가능 |
|
기대 수익 |
연 2%대 후반~3%대 초반 |
변동 (2025년 29.3% / 누적 연평균 5.5%) |
금리 연 6~10% 수준+ 이벤트 금리 3.9%+@ |
|
증시 연동성 |
낮음 |
높음 |
낮음 |
|
수익 형태 |
매일 이자 |
평가금액 변동 |
매월 이자 지급 |
|
수익 원천 |
단기 채권 |
주식·ETF 시장 |
전력 판매 매출 |
지금 시장에서 한발 물러서는 건 잘하신 판단일 수 있습니다.
다만 '빼는 것'까지가 절반이고, '어디에 두는가'가 나머지 절반입니다.
🏦 6개월 내 재투자 예정 → 파킹통장(CMA)·모햇
🌱 노후를 위한 장기 자금 → 연금저축펀드·모햇
☀️6개월부터 1년, 3년. 5년 증시와 따로 움직이며 매월 현금흐름 만드는 자금 투자처 → 모햇
*본 투자 상품은 예금자보호법에 따라 보호되지 않으며, 투자 결과에 따라 원금 손실이 발생할 수 있습니다. 투자에 대한 최종 결정과 책임은 투자자 본인에게 귀속됩니다. 투자 전 상품 설명서 및 약관을 반드시 확인하시기 바랍니다.
